Зміст
Усе, що чекає на вас у книзі «Бюджет особистого життя»:
Розділ 1. Куди поділися гроші до кінця місяця?
Почніть із простого фінансового знімка: зафіксуйте всі надходження та витрати, знайдіть непомітні витоки грошей і складіть перший бюджет на місяць. Практичне завдання — заповнити стартову таблицю доходів і витрат та побачити реальну картину власних фінансів.
Розділ 2. Кожній гривні — своє місце
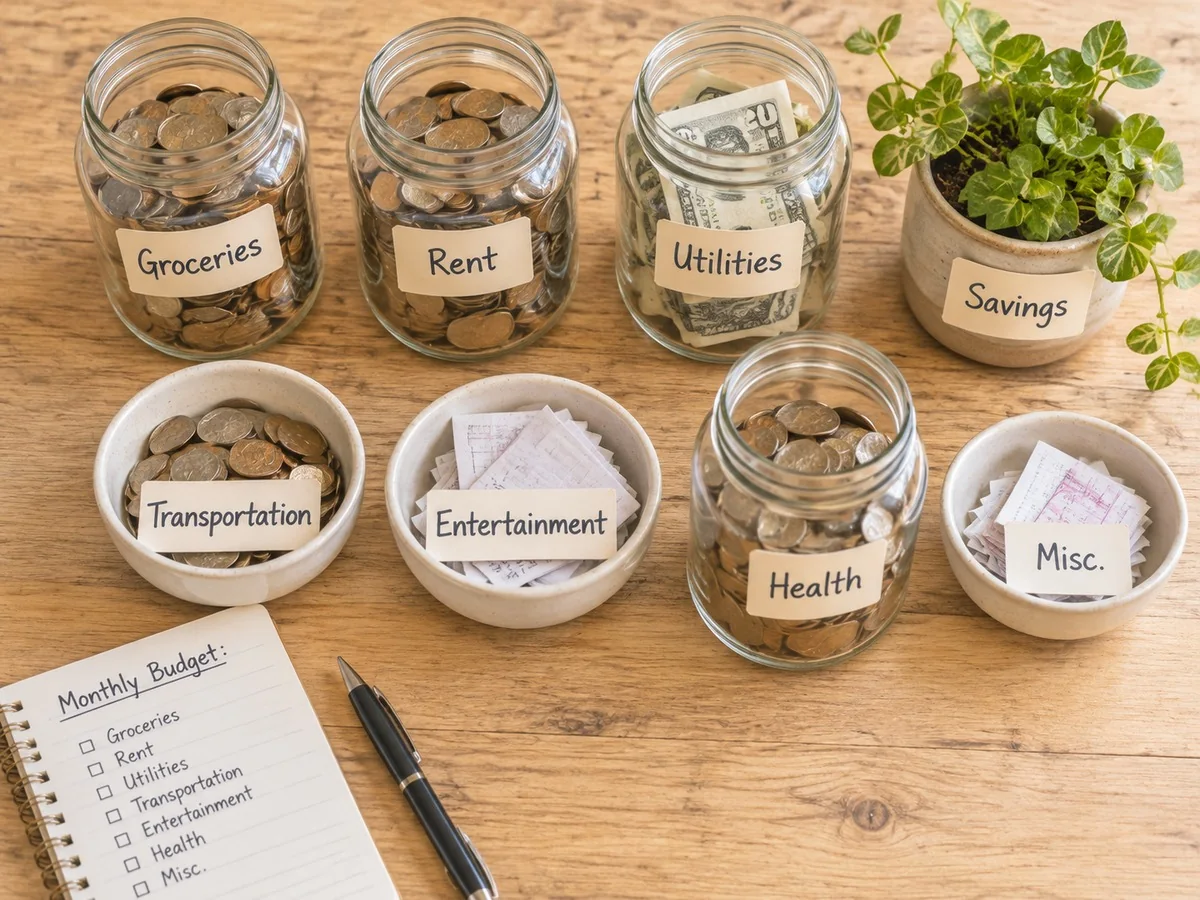
Створіть зрозумілу структуру бюджету: житло, харчування, транспорт, зв'язок, обов'язкові платежі, особисті потреби, заощадження та відпочинок. Розгляньте різні моделі розподілу коштів і навчіться пристосовувати їх до регулярного, нерегулярного та невеликого доходу.
Розділ 3. Гроші люблять чесні розмови
Дослідіть власні переконання про гроші: страх витрачати, імпульсивні покупки, почуття провини та звичку відкладати фінансові рішення. Навчіться відрізняти справжні потреби від емоційних покупок і домовлятися про спільний бюджет у родині.
Розділ 4. Місяць має більше витрат, ніж здається
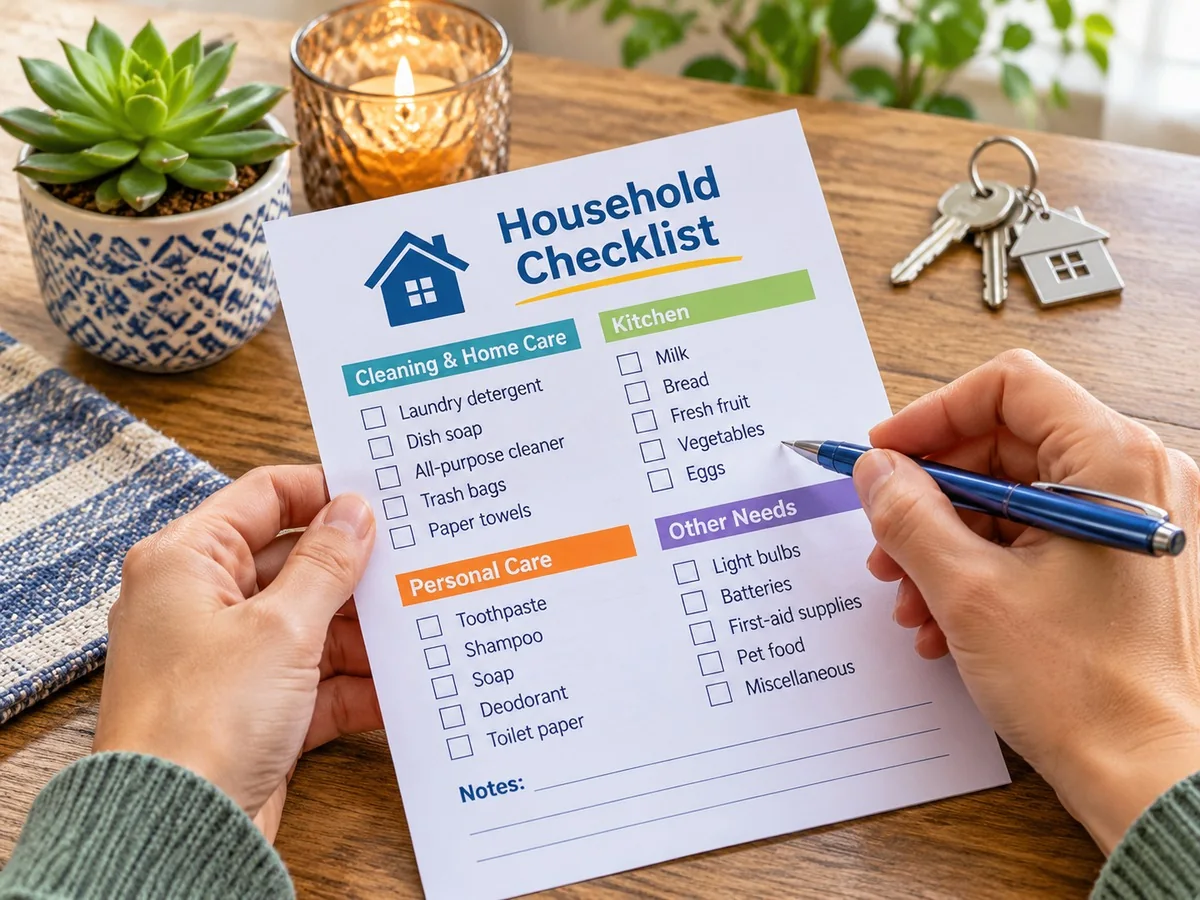
Навчіться враховувати сезонні платежі, комунальні витрати, обслуговування житла, подарунки, відпустки та інші нерегулярні потреби. На практичних прикладах сплануйте бюджет ремонту ванної кімнати, оновлення стелі й підлоги, а також сімейного святкування дня народження, розділивши кошторис на необхідне, бажане та відкладене.
Розділ 5. Коли доходи приходять не за розкладом
Розробіть бюджет для нестабільних заробітків, підробітків, сезонної зайнятості та нерівномірних надходжень. Визначте базові витрати, пріоритети платежів і спосіб розподіляти гроші так, щоб один вдалий місяць не створював ілюзії постійного достатку.
Розділ 6. Борги, кредити й пастки майбутніх платежів
Розберіться в механіці кредитів, відсотків, мінімальних платежів і реальної вартості позичених грошей. Складіть перелік боргів, визначте пріоритетність погашення, порівняйте методи снігової кулі та лавини й навчіться враховувати кредитні зобов'язання в особистому бюджеті.
Розділ 7. Фінансова подушка, яка тримає рівновагу
Розберіться, для чого потрібен резерв, як визначити його індивідуальний розмір і де зберігати кошти з урахуванням доступності та ризиків. Побудуйте власну систему накопичення, передбачте можливі фінансові потрясіння й навчіться відновлювати резерв після використання.
Розділ 8. Активи й пасиви: що насправді належить вам
Навчіться розрізняти активи, які мають економічну цінність і можуть створювати дохід, та пасиви, що потребують постійних витрат. Розрахуйте власний чистий капітал, оцініть фінансове становище й зрозумійте, як повсякденні бюджетні рішення впливають на майбутні можливості.
Розділ 9. Інфляція: чому за ті самі гроші купуєш менше
Пояснення інфляції на прикладах українського повсякденного життя: продукти, комунальні послуги, транспорт і побутові витрати. Навчіться відрізняти номінальне збільшення доходу від реального зростання купівельної спроможності та коригувати бюджет відповідно до зміни цін.
Розділ 10. Заощадження, які починають працювати
Зрозумійте механіку простих і складних відсотків, роль часу, регулярності внесків та реальної дохідності. За допомогою практичних розрахунків порівняйте різні сценарії накопичення й навчіться ставити фінансові цілі, не покладаючись на нереалістичні прогнози.
Розділ 11. Коли гроші виходять за межі заощаджень
Перейдіть до основ інвестування: розберіться з ризиком, ліквідністю, дохідністю, диверсифікацією та відмінностями між основними класами активів. Навчіться оцінювати фінансові інструменти, враховувати український контекст і не вкладати кошти, призначені для щоденних потреб або фінансового резерву.
Розділ 12. Ваш бюджет — система, а не таблиця
Об'єднайте всі навички в особисту фінансову стратегію: встановіть цілі, визначте показники для контролю, створіть календар перегляду витрат і накопичень. Завершіть практичний план на перші 30 днів після прочитання, скористайтеся шаблонами бюджету й калькуляторами та навчіться коригувати систему відповідно до змін у житті.
Про цю книгу
Ви щомісяця відчуваєте, що гроші зникають непомітно, а фінансовий стан нагадує нескінченний процес погашення боргів та покриття непередбачених витрат? Ви стикаєтеся з нестачею коштів до наступної зарплати, незручними кредитними зобов'язаннями або просто відчуваєте тривогу, коли думаєте про майбутнє. Ця книга допоможе побачити повну фінансову картину, скласти робочий бюджет, навчитися планувати великі покупки, керувати боргами, створити резерв і поступово сформувати власний капітал та особисту фінансову стратегію.
П'ять фінансових рішень: від хаосу в гаманці до власного капіталу
Основою книги є авторська методика «Метод п'яти фінансових рішень», яка допоможе вам послідовно перейти від обліку грошей до формування власного капіталу. Кожне рішення відповідає окремому етапу фінансового планування та має конкретний практичний результат.
- Побачити. Протягом першого місяця зафіксуйте всі фактичні доходи, витрати, борги й фінансові звички. Запишіть кожне грошове надходження та кожну витрачену суму. Наприкінці місяця підрахуйте загальні доходи, витрати й залишок коштів, щоб побачити повну картину своїх фінансів.
- Розподілити. Розподіліть 100% фактичного доходу за конкретними призначеннями: житло, харчування, транспорт, обов'язкові платежі, відпочинок, заощадження та майбутні цілі. Для початкового орієнтира перевірте модель 50/30/20: 50% на потреби, 30% на бажання та 20% на заощадження. Скоригуйте частки відповідно до власних обставин, щоб кожна гривня мала визначене призначення.
- Узгодити. Порівняйте заплановані витрати з фактичним доходом. Спочатку внесіть обов'язкові платежі, потім повсякденні потреби, нерегулярні витрати, бажання та накопичення. Якщо заплановані витрати перевищують доходи, скоротіть необов'язкові категорії або змініть суми заощаджень. Перевірте, щоб загальний розподіл становив рівно 100%, а невраховані витрати дорівнювали 0 грн.
- Захистити. Визначте суму щомісячних базових витрат і встановіть ціль фінансового резерву на 3–6 місяців таких витрат. Почніть із накопичення суми на один місяць, а потім поступово збільшуйте резерв. Окремо складіть перелік боргів із сумами, платежами та умовами погашення. Порівняйте два методи — «снігову кулю» (від найменшого боргу до найбільшого) та «лавину» (від найвищої відсоткової ставки до найнижчої). Перед достроковим погашенням перевірте умови договору, можливі комісії та наявність резерву.
- Примножити. Підрахуйте власний чистий капітал: від загальної вартості активів відніміть усі зобов'язання. Розберіться з різницею між простими та складними відсотками, впливом інфляції й основними інвестиційними ризиками. Перед оцінюванням фінансового інструменту перевірте три складники: ризик, дохідність і ліквідність. Вивчайте можливості диверсифікації — розподілу вкладень між різними активами, а рішення про інвестування приймайте з урахуванням власних цілей і готовності до ризику.
Послідовно застосовуючи ці п'ять рішень, ви перетворите бюджет із простого переліку витрат на систему управління особистими та сімейними фінансами. Результатом стане зрозумілий план на 12 місяців, фінансовий резерв, контроль над боргами й основа для поступового формування власного капіталу.
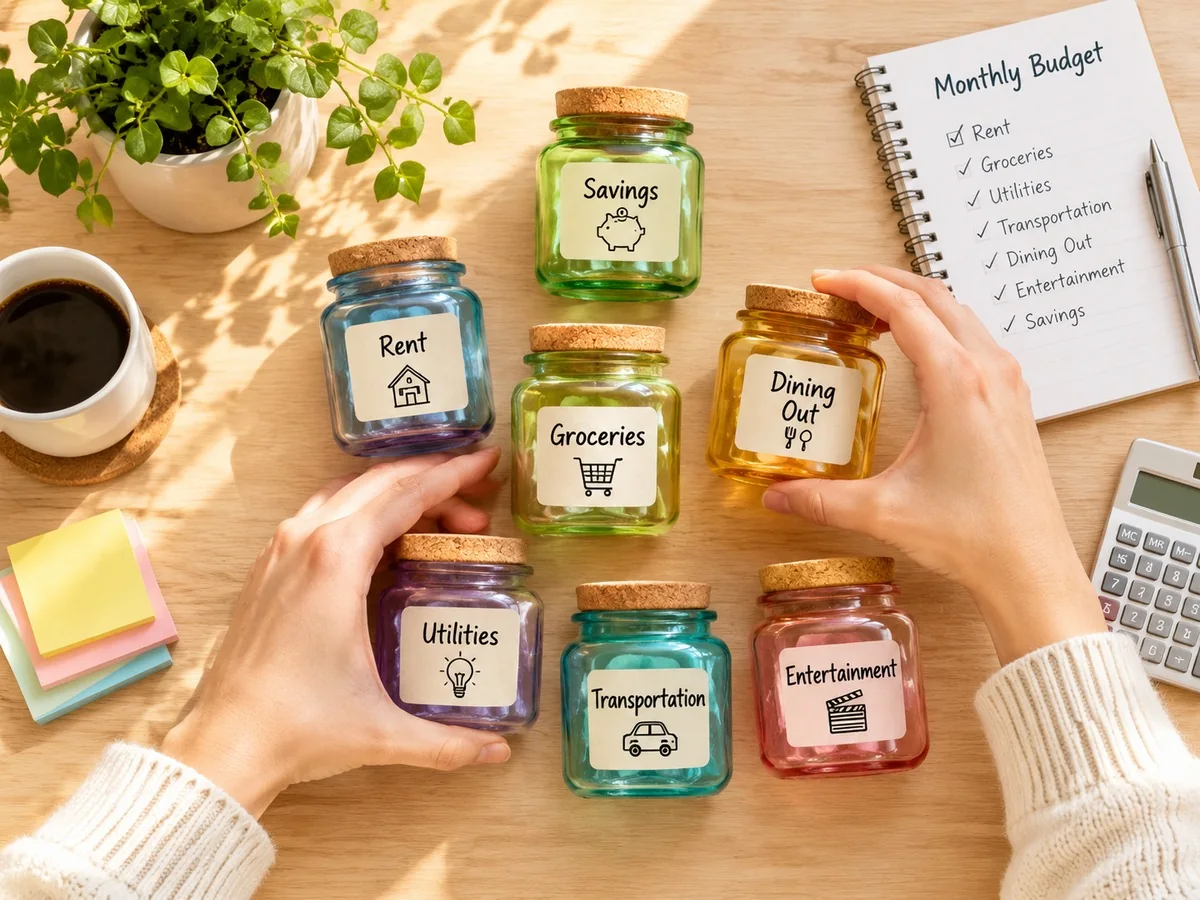
Почніть із власного гаманця: п'ять коротких дій для першого порядку у фінансах
Щоб отримати перший результат вже сьогодні, виконайте ці кроки.
- Порахуйте, що надійшло — Візьміть банківський додаток або банківську виписку за останній повний місяць. Випишіть усі фактичні грошові надходження (заробітну плату, подарунки, перекази від родичів та інші надходження), окремо позначивши регулярні й разові. Не враховуйте кредитні кошти як власний дохід: кредитний ліміт і позикові кошти є зобов'язанням, а не заробленим доходом.
- Знайдіть три головні статті витрат — Прогляньте історію транзакцій за місяць. Визначте три категорії, на які ви витратили найбільше (наприклад, продукти, оренда й комунальні послуги, транспорт). Поруч із ними окремо випишіть 2–3 дрібні витрати, які ви зазвичай не помічаєте (підписки, кава на ходу, комісії).
- Перевірте фінансові зобов'язання — Перегляньте кредитні договори або відкрийте банківський застосунок. Запишіть суму залишку по кожному кредиту, розмір щомісячного обов'язкового платежу, процентну ставку та умови нарахування комісій. Це ваш реальний борг, який потрібно врахувати.
- Визначте одну найближчу мету — Візьміть аркуш паперу і напишіть одну конкретну фінансову ціль на найближчий місяць. Це має бути щось реальне: «відкласти 2000 грн на ремонт стелі» або «сплатити черговий платіж за кредитом» або «збільшити платіж за кредитом після перевірки умов договору, комісій і наявності резерву».
- Призначте гроші заздалегідь — Візьміть суму очікуваних надходжень на найближчий місяць і розподіліть її за категоріями: обов'язкові витрати, повсякденні потреби, бажання, нерегулярні витрати й заощадження. Переконайтеся, що сума всіх призначених частин дорівнює вашому доходу. Якщо заплановані витрати перевищують доходи, перегляньте пріоритети й визначте, які витрати можна скоригувати.
Коли кожна гривня має призначення, а кожне фінансове рішення спирається на реальні цифри, гроші стають зрозумілішою системою щоденних рішень, а ви отримуєте інструменти для планування власного фінансового майбутнього.
Це безкоштовний уривок. Повна книга — на сторінці книги.
