Зміст
Усе, що чекає на вас у книзі «Кредит під контролем»:
Розділ 1. Кредит, який справді вам потрібен
Почніть із ситуації, знайомої багатьом: терміново потрібні гроші, а навколо десятки пропозицій. За методикою ФАРТ навчіться визначати справжню потребу, знаходити альтернативи позичанню та приймати перше зважене рішення.
Розділ 2. Скільки насправді коштує кредит
Розберіться, як працюють відсотки, комісії, щомісячні платежі, пільговий період і повна вартість позики. На практичних прикладах навчіться порівнювати кредитні пропозиції та знаходити витрати, які легко не помітити під час оформлення.
Розділ 3. Кредитний договір: читаємо між рядками
Навчіться розпізнавати важливі умови кредитування: комісії, додаткові платежі, порядок нарахування відсотків, дострокове погашення та відповідальність за прострочення. Розберіть типові формулювання, які варто з'ясувати до підписання договору.
Розділ 4. Кредитна картка: зручність із зобов'язаннями
З'ясуйте, чим кредитні кошти відрізняються від власних, як працюють пільгові періоди, мінімальні платежі та відсотки після завершення пільгового строку. Окремо розгляньте механіку зміни кредитного ліміту та оцініть, коли його збільшення справді виправдане.
Розділ 5. Кредитна історія: фінансова репутація під захистом
Поясніть, як формується кредитна історія, які відомості до неї потрапляють і чому помилки можуть створювати труднощі під час наступного звернення по кредит. Покажіть, як перевіряти власні дані онлайн, зокрема через доступні цифрові сервіси, та діяти в разі неточностей.
Розділ 6. Кредитори, особисті дані та небажані дзвінки
Розберіться, як кредитори використовують контактні дані, які відомості можуть збирати та за яких обставин звертаються до контактних осіб. Опануйте способи захисту персональної інформації, перевірки повноважень співрозмовника та фіксації небажаних контактів.
Розділ 7. Коли боргів стає більше, ніж можливостей
Навчіться складати повну картину своїх зобов'язань, визначати пріоритетність платежів і розробляти реалістичний план погашення. Порівняйте стратегії роботи з кількома кредитами та розгляньте можливості реструктуризації й переговорів із кредиторами.
Розділ 8. Кредитні спілки: звідки беруться гроші
Поясніть принцип роботи кредитних спілок, формування їхніх доходів і відмінність між внесками, депозитними коштами та позиками. На умовному прикладі розгляньте, як може розподілятися прибуток і що потрібно з'ясувати перед вступом до спілки.
Розділ 9. Кредит за кордоном: інші умови, інші ризики
Розгляньте ситуації українців, які живуть або працюють у Польщі та цікавляться місцевим кредитуванням. Поясніть, чому доступність позики залежить від статусу перебування, документів, доходу, кредитної історії та вимог конкретної установи, а також як перевіряти умови до подання заявки.
Розділ 10. Як розмовляти з кредитором, коли складно платити
Підготуйте читача до конструктивної розмови з банком або фінансовою компанією, якщо виникли труднощі з платежами. Покажіть, як сформулювати пропозицію щодо зміни графіка, оцінити умови рефінансування та розпізнати сумнівні обіцянки списання боргів.
Розділ 11. Фінансова подушка замість нового кредиту
Покажіть, як створювати резерв навіть за невеликого або нерегулярного доходу, розподіляти гроші між обов'язковими витратами та заощадженнями й враховувати інфляцію. Поясніть різницю між активами та пасивами й роль складних відсотків у довгостроковому накопиченні.
Розділ 12. Ваш кредит під контролем: план фінансових дій
Завершальний розділ об'єднує всі етапи методики ФАРТ у практичний план дій на перші 30 днів після читання. Читач перевірить власну кредитну історію, складе карту зобов'язань, перегляне бюджет, визначить фінансові пріоритети та створить персональну систему контролю кредитів і резерву.
Про цю книгу
Тривога при кожному сповіщенні від банку може свідчити про фінансове напруження. Замість того, щоб намагатися вгадати, чи вистачить грошей на наступний платіж, ви отримаєте чітку систему оцінювання ризиків. Ви навчитеся розрізняти реальну фінансову необхідність від емоційного імпульсу і зрозумієте, скільки насправді коштує кожна позичена гривня.
Ви стаєте повноправним господарем свого кредитного ліміту, а не його рабом.
Методика «ФАРТ»: чотири кроки до фінансової ясності
Цей алгоритм допоможе вам приймати рішення не на емоціях, а на основі цифр.
- Фіксуй потребу — З'ясуй, чи є позика необхідністю, чи просто способом задовольнити миттєве бажання.
- Аналізуй умови — Проаналізуй реальну вартість кредиту, враховуючи проценти, комісії та інші передбачені договором витрати.
- Розрахуй навантаження — Розрахуй посильний платіж, який не перевантажить бюджет і дасть змогу зберегти резерв.
- Тримай контроль — Контролюй графік платежів, залишок боргу та правильність відомостей у кредитній історії.
Ваш план дій: від перевірки історії до створення резерву
Не потрібно чекати понеділка, щоб почати приборкувати свої фінанси. Виконайте п’ять практичних кроків уже сьогодні. Виділіть на них приблизно 60 хвилин, підготуйте телефон, аркуш паперу та калькулятор. Так ви отримаєте першу зрозумілу картину свого кредитного навантаження й визначите, з чого почати його впорядкування.
Крок 1. Перевірка кредитної історії — 15 хвилин
- Відкрийте офіційний сайт бюро кредитних історій.
- Пройдіть передбачену процедуру ідентифікації.
- Замовте власний кредитний звіт. Ви маєте право отримати його безоплатно один раз на календарний рік.
- Перевірте кожне зазначене кредитне зобов’язання: кредитодавця, суму боргу та інформацію про виконання платежів.
- Випишіть усі невідомі вам зобов’язання й можливі помилки в окремий список.
Бюро має надати кредитний звіт протягом двох робочих днів після запиту. Якщо виявили неточність, зафіксуйте її та зверніться до бюро і відповідного кредитодавця для перевірки.
Крок 2. Аудит кредитного ліміту — 10 хвилин
- Відкрийте мобільний застосунок банку.
- Перейдіть до розділу кредитної картки.
- Запишіть три показники:
- доступний кредитний ліміт — ___ грн;
- мінімальний платіж — ___ грн;
- дата наступного платежу — ___.
- Окремо зафіксуйте поточну заборгованість і залишок доступних кредитних коштів.
- Перевірте процентну ставку, комісії та умови пільгового періоду.
Не сприймайте мінімальний платіж як суму, достатню для швидкого погашення боргу. Це обов’язкова мінімальна сума до сплати, а не гарантія зменшення заборгованості в бажаному темпі.
Крок 3. Аналіз витрат і боргів — 15 хвилин
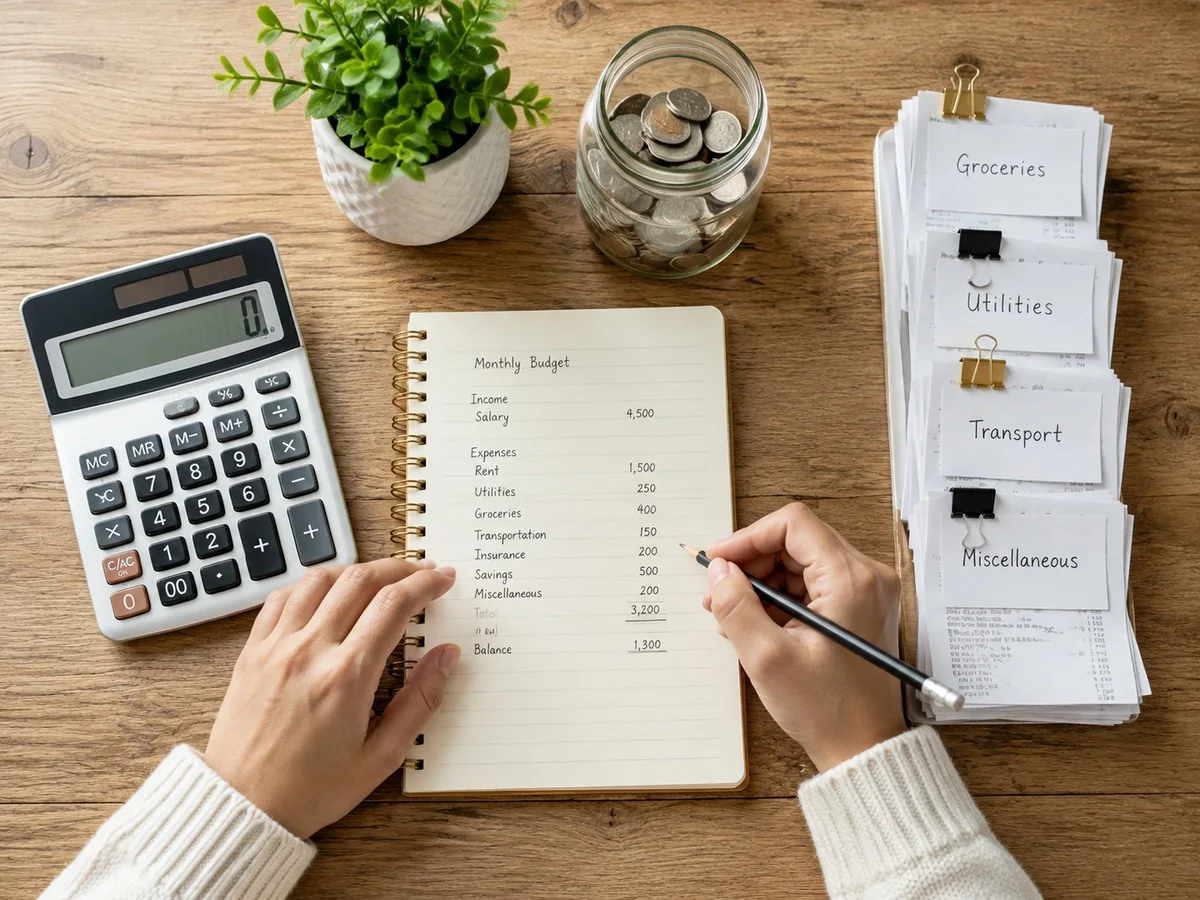
Підготуйте таблицю в нотатках або на аркуші паперу. Для кожного кредитного зобов’язання заповніть п’ять рядків:
- Назва банку або іншого кредитодавця.
- Загальна сума боргу в гривнях.
- Процентна ставка та відомі комісії.
- Розмір обов’язкового платежу.
- Дата наступного платежу.
Після цього складіть загальну суму боргів і загальну суму обов’язкових платежів за місяць. Перевірте також витрати на обслуговування карток.
Якщо маєте кілька кредитів, не поспішайте брати новий для погашення старих. Спочатку порівняйте повну вартість кожного зобов’язання та оцініть, чи не збільшить таке рішення загальну суму боргу.
Крок 4. Пошук коштів для резерву — 10 хвилин
- Перегляньте витрати за останні сім днів.
- Розподіліть їх на три категорії: необхідні потреби, регулярні платежі та необов’язкові покупки.
- Виберіть одну необов’язкову витрату, яку можете скоротити без шкоди для необхідних потреб.
- Підрахуйте, скільки гривень заощадите за тиждень.
- Помножте цю суму на чотири, щоб отримати орієнтовний місячний резерв.
- Визначте посильну суму для відкладання та перекажіть її на окремий рахунок, якщо це не завадить обов’язковим платежам.
Наприклад, якщо ви скорочуєте необов’язкові витрати на 50 грн щодня, за сім днів заощадите 350 грн, а за чотири тижні — 1400 грн. Це приклад розрахунку, а не обов’язкова сума для вашого бюджету.
Крок 5. Захист фінансових даних — 10 хвилин
- Відкрийте налаштування безпеки банківського застосунку.
- Перевірте, чи ввімкнена двофакторна автентифікація.
- Увімкніть сповіщення про всі операції з рахунком і карткою.
- Переконайтеся, що контактні дані для отримання сповіщень актуальні.
- Перегляньте активні сеанси входу та завершіть невідомі.
- Не передавайте стороннім особам паролі, коди підтвердження та дані для входу.
Після виконання всіх п’яти кроків у вас буде кредитний звіт, перелік зобов’язань, дані про кредитний ліміт, попередній розрахунок резерву та перевірені налаштування безпеки.
Переходьте від теорії до практики з повним набором інструментів, розрахунків, чек-листів і завдань у повній версії книги.
Це безкоштовний уривок. Повна книга — на сторінці книги.
